V Evropski uniji že obstajajo raznolika pravila o odgovornosti organov vodenja in nadzora v posameznih državah članicah, ki se zdijo, da delujejo zadovoljivo v okviru njihovih pravnih sistemov. Dodajanje nove ravni dolžnosti v Direktivo glede poročanja podjetij o trajnostnosti (CS3D) bi ustvarilo zmedo in kompleksnost. Zato ecoDa pozdravlja možnost, da bi iz osnutka direktive izključili člene o dolžnostih organov vodenja in nadzora.
Nova raziskava, ki jo je pripravilo podjetje Allen & Overy v sodelovanju z ecoDa prikazuje, da obstaja veliko različnih pristopov k odgovornosti organov vodenja in nadzora v petnajstih preučevanih jurisdikcijah. Ta raziskava skuša analizirati, kaj natančno odgovornost vključuje v različnih pravnih redih. Kot navaja Bart De Bock, višji sodelavec v podjetju Allen & Overy: "Zdi se, da se v mnogih različnih okvirih odgovornosti uporabljajo različna pravila glede škodnih zahtevkov, vzročnih povezav, dokaznega bremena, načina vlaganja tožb in začetka postopkov odškodninske odgovornosti."
Potreba po umiku členov, ki izrecno omenjajo dolžnosti organov vodenja in nadzora iz CS3D, ima še toliko večji smisel saj v večini jurisdikcij zakon ne razlikuje med slabim upravljanjem, ki je posebej povezano s trajnostjo, ali drugimi vzroki. Vsekakor pa mora povečanje obveznosti podjetij, povezanih z okoljskimi in družbenimi obveznostmi, še naprej ostati pomembna skrb za direktorje.
The EU already has diverse rules on directors' liability ac ...
Directors’ duties and liabilities survey
Nazaj
Povezane strokovne vsebine
Matrika za samoocenjevanje NS
Povezane strokovne vsebine
O neodvisnosti in nasprotju interesov z vidika SDH
O nasprotju interesov v konkretnih primerih in pomembnosti integritete kot dejavnikoma neodvisnosti posameznega člana NS z vidika ZIntPK
Neodvisnost članov nadzornih svetov – pomen instituta izjave o neodvisnosti
Aktualni dogodki
Sorodne novice
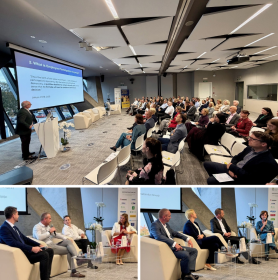
Konferenca korporacijskega upravljanja 2026
V ospredju sodelovanje zaposlenih in neodvisnost nadzornikov.
Preberi več
Čestitamo novima imetnikoma Certifikata ZNS
dr. Špela Stres in Matej Petrišič.
Preberi več
Zagotovitev pogojev za kritično in varno uporabo umetne inteligence pr
Preberi več
Upravljanje umetne inteligence: deset načel za učinkovit nadzor
AI governance: ten principles for effective board oversight
Preberi več