Nova pravila, ki se bodo uporabljala za poslovna leta od 1. januarja 2027 ali pozneje, so del prizadevanj EU za poenostavitev zahtev glede poročanja o trajnosti.
Prenovljeni standardi (European Sustainability Reporting Standards - ESRS) zmanjšujejo število obveznih podatkovnih točk za več kot 60 %, odpravljajo podvajanja in zmanjšujejo administrativna bremena. Uporaba prenovljenih standardov bo obvezna za poslovno leto 2027, o katerem bodo družbe poročale v letu 2028. Družbe, ki so zavezane k poročanju v skladu z Zakonom o gospodarskih družbah (ZGD-1), pa se lahko že za poslovno leto 2026 odločijo, da bodo poročilo o trajnostnosti pripravile v skladu s prenovljenimi ESRS.
Sprejet je bil tudi prostovoljni standard poročanja o trajnostnosti za podjetja, ki niso zavezana k poročanju na podlagi ZGD-1. Standard določa nabor informacij, ki jih lahko podjetja prostovoljno razkrivajo, hkrati pa omejuje in določa največji obseg podatkov, ki jih smejo od njih zahtevati večji poslovni partnerji v vrednostni verigi (angleško value chain cap). Omejitev glede razkritja informacij se bo uporabljala od poslovnega leta 2027 za poročanje v letu 2028, prostovoljni standard za pripravo poročila o trajnostnosti pa se bo lahko uporabljal od začetka njegove veljavnosti, to je od 24. septembra 2026.
>>> VEČ
Nazaj
Povezane strokovne vsebine
Praktični vodnik po nasprotjih interesov
Povezane strokovne vsebine
Upravljanje nasprotij interesov
O neodvisnosti in nasprotju interesov z vidika SDH
O nasprotju interesov v konkretnih primerih in pomembnosti integritete kot dejavnikoma neodvisnosti posameznega člana NS z vidika ZIntPK
Aktualni dogodki
Sorodne novice

Ponovljen javni poziv za člana finančnega odbora RTVS
... prijave do vključno ponedeljka, 16. novembra 2026, do 12:00 ure.
Preberi več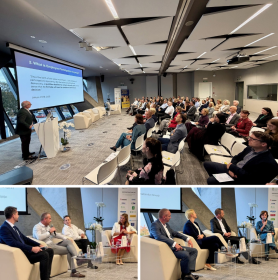
Konferenca korporacijskega upravljanja 2026
V ospredju sodelovanje zaposlenih in neodvisnost nadzornikov.
Preberi več
Čestitamo novima imetnikoma Certifikata ZNS
dr. Špela Stres in Matej Petrišič.
Preberi več