Na FURS smo prejšnji mesec naslovili vprašanje ali je pravno korektno, da funkcijo v nadzornem svetu fizična oseba opravlja kot gospodarski subjekt - samostojni podjetnik, da je kot taka tudi plačana za opravljanje funkcije in da posledično tudi kot samostojni podjetnik plača vse davčne in druge obveznosti.
FURS v predmetnem mnenju utemeljuje, da član organa nadzora gospodarske družbe ne more biti poslovni subjekt (bodisi pravna oseba ali fizična oseba z dejavnostjo - s.p.), pač pa le »navadna«, neomejeno poslovna sposobna fizična oseba v skladu z določbami 255., 273. oziroma 287. člena ZGD-1. Prav tako po njihovem mnenju tudi registracija fizične osebe v predpisanem registru samostojne dejavnosti še ne pomeni, da so tudi vsi dohodki, doseženi v tem statusu, obdavčeni kot dohodek iz dejavnosti.
Strokovni svet ZNS bo o pridobljenem mnenju vezano na dosedanje stališče ZNS razpravljal na prihodnji seji.
Nazaj
Povezane strokovne vsebine
Praktični vodnik po nasprotjih interesov
Povezane strokovne vsebine
Upravljanje nasprotij interesov
O neodvisnosti in nasprotju interesov z vidika SDH
O nasprotju interesov v konkretnih primerih in pomembnosti integritete kot dejavnikoma neodvisnosti posameznega člana NS z vidika ZIntPK
Aktualni dogodki
Sorodne novice

Ponovljen javni poziv za člana finančnega odbora RTVS
... prijave do vključno ponedeljka, 16. novembra 2026, do 12:00 ure.
Preberi več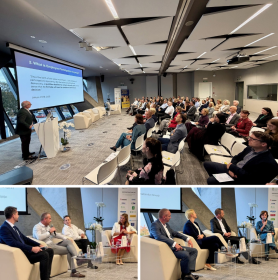
Konferenca korporacijskega upravljanja 2026
V ospredju sodelovanje zaposlenih in neodvisnost nadzornikov.
Preberi več
Čestitamo novima imetnikoma Certifikata ZNS
dr. Špela Stres in Matej Petrišič.
Preberi več